
Mulți proprietari de locuințe din România cumpără polița obligatorie PAD doar pentru a evita amenda de la primărie sau fiindcă le cere banca acest document la acordarea creditului ipotecar. Odată ce au primit foaia semnată și au plătit taxa anuală, oamenii au impresia greșită că întreaga lor casă se află la adăpost. În realitate, acest contract de bază are un rol strict și lasă descoperite aproape toate incidentele casnice care se petrec zi de zi într-un bloc sau într-o gospodărie. Dacă se sparge o conductă, dacă explodează o butelie sau dacă o scânteie aprinde mobila, asigurarea obligatorie nu plătește absolut nimic. Înțelegerea limitelor exacte ale acestei polițe te ajută să eviți surprizele neplăcute și să știi din timp pe ce sprijin te poți baza cu adevărat.
Ce acoperă de fapt asigurarea obligatorie a locuinței?
Statul român a conceput polița PAD printr-o lege specială, cu scopul exclusiv de a interveni în situații de catastrofă națională. Contractul este administrat de un fond comun format din societățile de asigurare și are un rol social, oferind o despăgubire minimă pentru refacerea structurii clădirilor după calamități de proporții. Acest mecanism nu a fost gândit ca o protecție completă pentru patrimoniul unei familii, ci doar ca un ajutor de urgență pentru a pune un acoperiș deasupra capului în urma unor fenomene naturale devastatoare.
Care sunt cele trei dezastre naturale incluse în lege?
Textul Legii 260/2008 limitează acoperirea poliței obligatorii la exact trei riscuri de natură catastrofică: cutremurele de pământ, alunecările de teren și inundațiile provocate de fenomene naturale. Orice incident care nu se încadrează strict în aceste trei categorii este respins automat la deschiderea dosarului de daună. Dacă o locuință este avariată de o furtună violentă, de grindină sau de căderea unui copac pe acoperiș, asigurarea obligatorie rămâne complet pasivă.
Inspectorii fondului verifică întotdeauna dacă paguba a fost urmarea directă a unuia dintre cele trei evenimente menționate în actul normativ. Dacă solul de sub casă a cedat din cauza unor săpături făcute necorespunzător de un vecin, evenimentul nu este recunoscut drept alunecare de teren naturală, iar plata este refuzată. Aceeași rigoare se aplică și în cazul seismelor, unde este necesară confirmarea oficială a mișcării tectonice de către institutele de cercetare seismică.
Ce sume maxime poate plăti fondul în caz de daună?
Plafoanele de despăgubire stabilite prin lege sunt foarte reduse în raport cu prețurile actuale de pe piața imobiliară și cu tarifele practicate de firmele de construcții. Pentru locuințele de tip A, construite din beton armat, cărămidă arsă sau lemn tratat, suma maximă asigurată este de 100.000 de lei, sumă echivalentă cu aproximativ 20.000 de euro. Pentru clădirile de tip B, realizate din chirpici, paiantă sau pământ bătut, despăgubirea maximă este plafonată la 50.000 de lei, adică în jur de 10.000 de euro.
Acești bani sunt calculați doar pentru a acoperi avariile aduse pereților, acoperișului și fundației. Fondul nu ia în calcul îmbunătățirile aduse imobilului, finisajele de lux, centralele termice sau tâmplăria modernă. Într-un scenariu în care un bloc nou sau o casă este distrusă complet de un seism puternic, suma primită prin contractul obligatoriu nu ajunge nici măcar pentru cumpărarea materialelor de bază necesare unei reconstrucții.
De ce nu te ajută polița PAD dacă îți ia foc locuința?
Focul reprezintă cel mai periculos și mai distructiv eveniment care poate afecta o clădire rezidențială, distrugând într-o jumătate de oră munca de o viață a unei familii. Cu toate acestea, incendiul nu face parte din categoria dezastrelor naturale definite de legea asigurării obligatorii. Inspectorii de daună nu vor deschide niciun dosar de plată pe baza contractului PAD dacă pompierii sting un foc pornit în bucătărie sau în pod.
Cum tratează legea un scurtcircuit sau focul din bucătărie?
Majoritatea incendiilor din clădirile de locuit pornesc de la defecțiuni ale instalațiilor electrice, de la aparate electrocasnice lăsate în priză nesupravegheate sau de la o oală uitată pe aragaz. Rețelele electrice vechi din blocurile construite în anii trecuți nu fac față consumului ridicat generat de aparatele de aer condiționat, mașinile de spălat și cuptoarele electrice. Când un cablu cedează și pereții iau foc, întreaga pagubă cade pe umerii proprietarului.
Polița obligatorie ignoră complet astfel de evenimente, indiferent de mărimea dezastrului produs în apartament. Asigurătorul nu decontează curățarea funinginii, zugrăveala, înlocuirea ușilor carbonizate sau refacerea circuitelor electrice arse. Chiar dacă incendiul se extinde și cuprinde întregul etaj, fiecare proprietar afectat trebuie să găsească resurse financiare proprii pentru a-și repara locuința, dacă nu a încheiat o asigurare separată.
Cine suportă pagubele provocate de o explozie de gaz?
Acumulările de gaze de la aragaze defecte, conducte fisurate sau butelii de gaz improprii provoacă deflagrații violente care pot disloca pereții unui bloc întreg. Suflul unei explozii sparge toate geamurile din jur, distruge ușile metalice și poate afecta grav rezistența planșeelor de beton. Deși consecințele seamănă cu cele ale unui cutremur de intensitate medie, natura evenimentului este complet diferită.
Explozia este clasificată ca un accident casnic sau tehnologic, fiind exclusă ferm din spectrul de acoperire al contractului PAD. Proprietarul în a cărui locuință s-a produs deflagrația rămâne nu doar cu propria casă distrusă, ci poate fi tras la răspundere și pentru pagubele produse apartamentelor învecinate. Fără o asigurare facultativă care să conțină clauze clare pentru explozii și răspundere civilă, refacerea spațiului de locuit devine o povară imposibil de gestionat.
De ce este exclusă apa provenită de la instalațiile sanitare sau de la vecini?
Cea mai des întâlnită problemă într-un imobil colectiv este scurgerea necontrolată a apei din conducte. Fiecare locatar a trecut măcar o dată prin situația de a găsi pete umede pe tavan sau de a vedea parchetul umflat din cauza unei defecțiuni apărute la un robinet sau la racordul mașinii de spălat.
Ce diferență există între o inundație naturală și o țeavă spartă?
Legea care reglementează polița obligatorie folosește termenul de inundație exclusiv pentru revărsările de râuri, ieșirea din matcă a lacurilor sau acumulările masive de apă provenite din ploi torențiale care pătrund în imobil de la nivelul solului. O inundație recunoscută de asigurarea obligatorie presupune un fenomen hidrologic exterior, confirmat oficial de autoritățile de mediu.
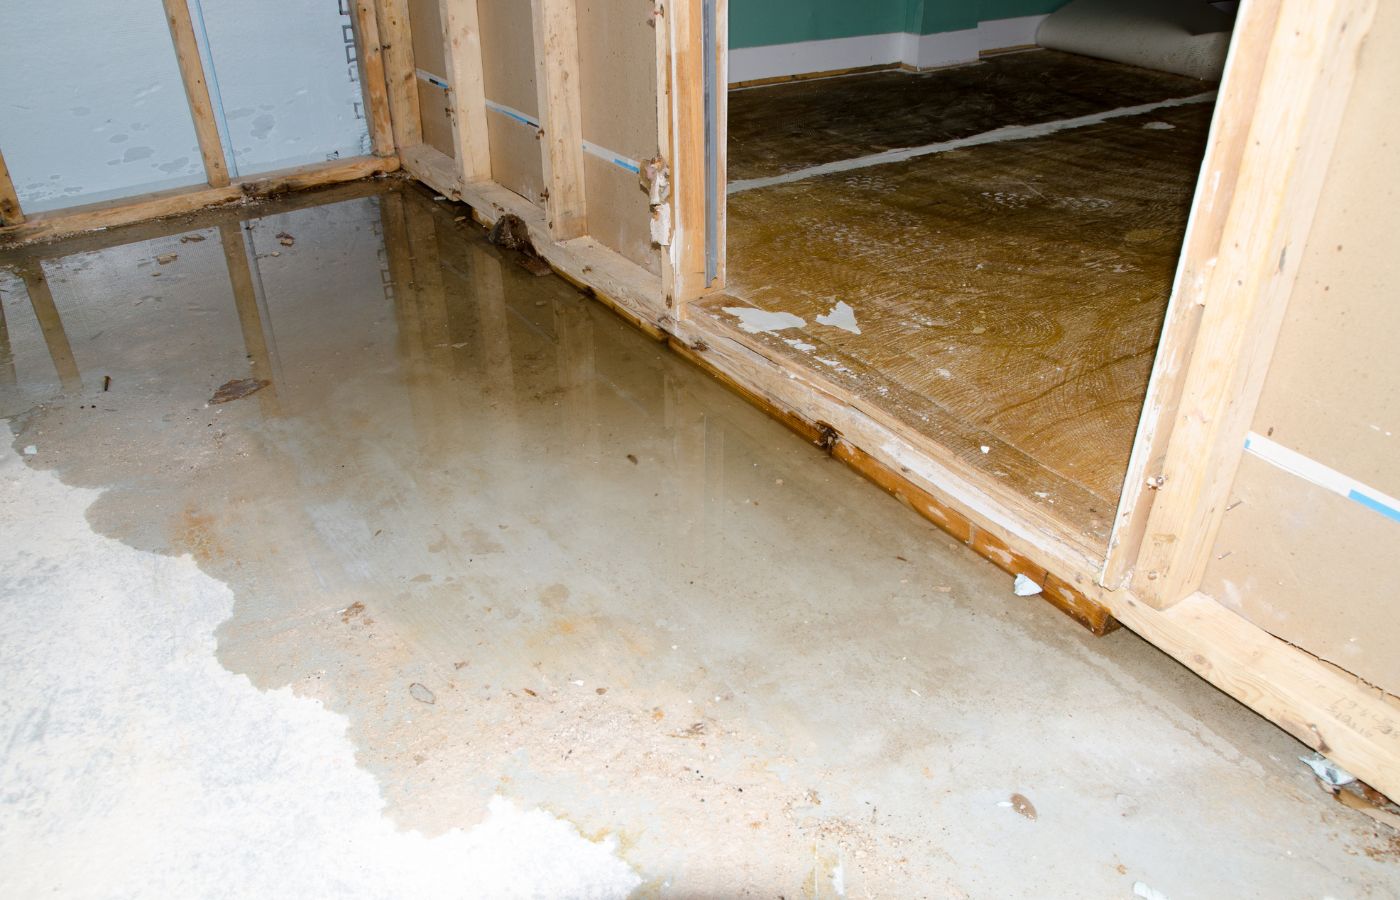
Scurgerea apei dintr-un calorifer fisurat, refularea canalizării la parterul unui bloc sau spargerea unei coloane principale de apă rece nu au nicio legătură cu dezastrele naturii. Compania de asigurări refuză plata în aceste cazuri, precizând că responsabilitatea întreținerii instalațiilor sanitare revine asociației de proprietari sau locatarului vinovat. Parchetul degradat, mobila umflată și pereții acoperiți de igrasie rămân complet neacoperiți de contractul de stat.
Cine plătește reparația tavanului dacă te inundă etajul superior?
Când vecinul de deasupra uită apa deschisă în cadă sau are o defecțiune la scurgere, apa se infiltrează rapid prin tavanul tău, distrugând vopseaua, corpurile de iluminat și gletul. Dacă mergi la asigurător cu polița PAD în mână, acesta îți va explica imediat că documentul nu este valabil pentru astfel de situații.
Recuperarea banilor de la vecinul de la etaj depinde în totalitate de bunăvoința acestuia sau de deschiderea unui proces civil în instanță. Dacă vecinul refuză să achite reparația zugrăvelii pe cale amiabilă, ești nevoit să scoți bani din buzunar și să aștepți decizia judecătorilor, proces care poate dura ani de zile. Asigurarea obligatorie nu intervine nici măcar cu un fond provizoriu pentru rezolvarea urgenței.
Cum completează o asigurare facultativă lipsurile contractului obligatoriu?
Pentru a avea o locuință protejată în fața tuturor acestor riscuri cotidiene, legea permite încheierea unei asigurări facultative, cu o singură condiție prealabilă: existența unei polițe PAD active. Contractul facultativ nu înlocuiește asigurarea obligatorie, ci se așază peste aceasta, extinzând protecția la valoarea reală de piață a casei tale.
Ce bunuri și finisaje poți proteja în plus?
Polița facultativă acoperă incendiul, trăsnetul, exploziile de orice natură, căderile de corpuri pe clădire și avariile produse de conductele sparte de apă. Acest contract preia cheltuielile pentru zugrăveli noi, instalații sanitare, geamuri termopan și centrale termice. Poți include în acoperire electrocasnicele din bucătărie, calculatoarele, mobilierul și obiectele sanitare, primind contravaloarea lor dacă sunt distruse de foc sau de apă.
O componentă extrem de utilă este clauza de răspundere civilă față de terți. Dacă o țeavă din apartamentul tău se rupe în timp ce ești la serviciu și distrugi finisajele celor trei vecini de dedesubt, asigurătorul tău facultativ le va plăti acestora renovarea completă. Poți accesa calculatorul pt asigurari locuinta pentru a verifica costul unui pachet complet adaptat suprafeței casei tale și pentru a vedea ce franșize sau opțiuni suplimentare oferă fiecare companie. Costul unei astfel de polițe anuale este redus în comparație cu miile de lei pe care le-ai putea cheltui la prima inundație accidentală.
Polița PAD rămâne o taxă obligatorie care îți oferă o plasă minimă de siguranță doar în cazul unor dezastre de mari proporții care zguduie întreaga regiune. Incidentele care îți amenință confortul și economiile în fiecare zi sunt incendiile, scurgerile de apă menajeră și defecțiunile electrice. Înțelegerea acestor deosebiri clare te ajută să renunți la iluzia că ești complet asigurat doar cu documentul impus de primărie și să iei măsurile necesare pentru a-ți feri căminul de cheltuieli neprevăzute.